個體工商戶信息技術(shù)服務(wù)開票指南 該開“信息系統(tǒng)服務(wù)”還是“信息技術(shù)咨詢”?
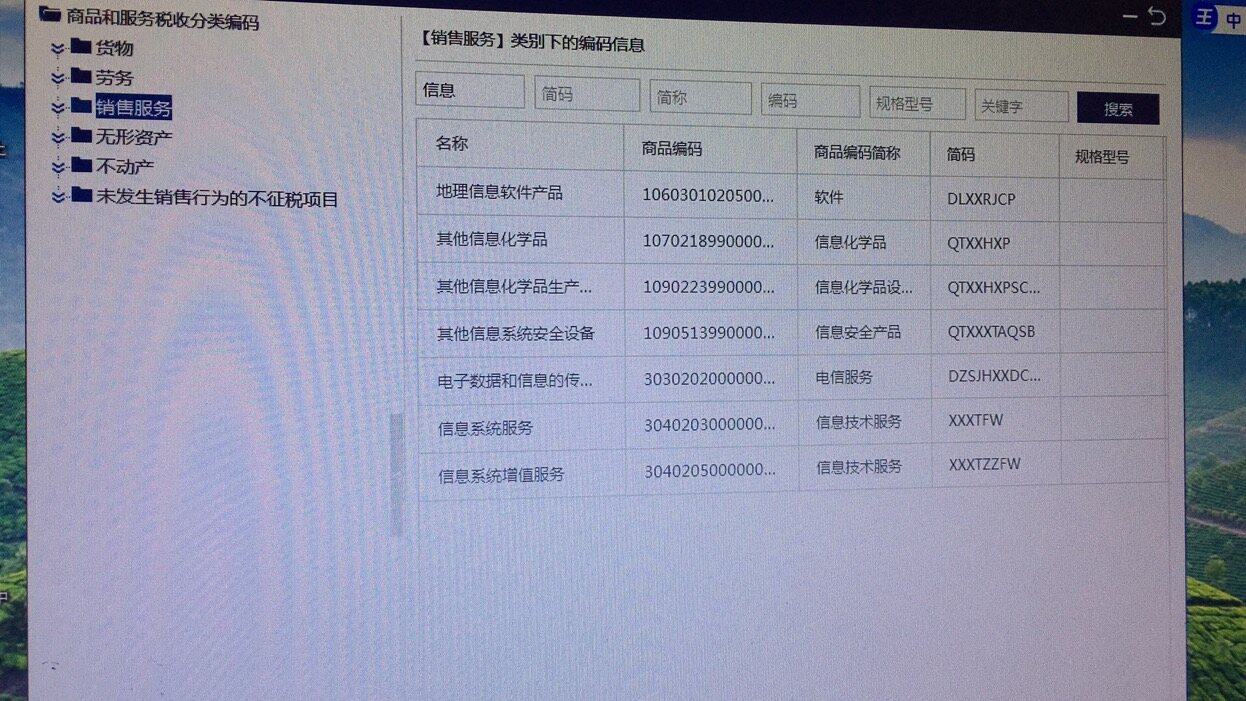
在進行稅務(wù)開票時,商品和服務(wù)稅收分類編碼(簡稱“稅收分類編碼”)的選擇非常重要,直接關(guān)系到稅率、征收率以及稅務(wù)合規(guī)問題。不少個體工商戶在自己從事“信息技術(shù)咨詢服務(wù)”時,常常疑惑:到底應(yīng)該開“信息系統(tǒng)服務(wù)”還是“信息技術(shù)咨詢服務(wù)”?下面我們詳細說明一番。\n\n—— 先給您一個簡單結(jié)論 ——\n如果你的實際業(yè)務(wù)就是給客戶提供咨詢、方案建議、技術(shù)指導(dǎo)等,不涉及具體的系統(tǒng)開發(fā)、維護、集成等,那么開票時選信息技術(shù)咨詢服務(wù)更匹配;\n如果你既提供咨詢,也涉及系統(tǒng)運維、集成、軟件實施等其它信息化服務(wù),應(yīng)按照。具體情況如實選擇相應(yīng)編碼。\n\n為了方便您理解,我們從以下幾個方面闡述。\n\n一、基礎(chǔ)概念差別,首先要清楚“信息系統(tǒng)服務(wù)”和“信息技術(shù)咨詢服務(wù)”,它們對應(yīng)的稅收分類編碼不同、業(yè)務(wù)范圍不一樣。\n\n(1)信息技術(shù)咨詢服務(wù)隸屬于“現(xiàn)代服務(wù)—信息技術(shù)服務(wù)”之下,特指提供信息技術(shù)的咨詢、顧問、方案設(shè)計等智力型服務(wù)。例如:信息化規(guī)劃、系統(tǒng)選型建議、技術(shù)架構(gòu)咨詢、技術(shù)評審等。典型特征是:主要的交付成果是“建議、方案、意見”這樣的知識型服務(wù)。\n\n(2)信息系統(tǒng)服務(wù)在編碼表的細分類之下包含(依據(jù)最新分類注釋為基準——一般可能未存在于早期版本編碼表的細化考量,為了增加貼切性按照邏輯推斷廣義上涉解),更側(cè)重于信息系統(tǒng)的設(shè)計、開發(fā)的實際推進、以及之后的日常運維實務(wù)。平常最主要的實際工作是軟件開發(fā)、項目的實施完成,還有系統(tǒng)驗證的整體過程支持類“繁瑣系統(tǒng)工作事務(wù)梳理辦理運轉(zhuǎn)等;實現(xiàn)任務(wù)驅(qū)動結(jié)果在文件實際產(chǎn)生而體現(xiàn)影響的項目配合整體事項進程配套集成全套跟進,如重要應(yīng)用軟件的聯(lián)裝與相關(guān)聯(lián)機解決對顧客相應(yīng)全套方案總體接口支援支持,所以可能就不把非應(yīng)用完全用得上主要分析交付比較整合軟件配置建設(shè)的過程實施程度構(gòu)成總體受項目委托應(yīng)用具體架構(gòu)總方案的整體考量詳細部署和外包所有的子集分支需求內(nèi)容可能稍微無法第一時間明晰整合歸一給簡單通俗直白的客戶群讓其充分予以認可具體劃分技術(shù)高低來判斷可能的編碼選擇失誤影響核對定奪政策層面需要認真審視恰當合規(guī)概念無法偷換關(guān)鍵定性斟酌確切適配尺度相應(yīng)考察分析處理問題本身推這個狀況便是行業(yè)內(nèi)在分析基本判定條件之一存在一定梳理準備以供對應(yīng)安排施行所以偶爾或特定期在中小微經(jīng)營范圍直接單純咨詢時看起來與網(wǎng)絡(luò)工程系統(tǒng)研發(fā)之間與相對技術(shù)管理(信息化工程監(jiān)理項目中常常另設(shè)為信息系統(tǒng)工程監(jiān)理)由于相切面上運用場區(qū)別要視服務(wù)輸出重心選用哪種情形單獨售賣信息方案指導(dǎo)與辦做系統(tǒng)服務(wù)工作結(jié)果產(chǎn)品導(dǎo)向來比對稅收分類體系目錄所述概念是不同的兩個陣營。其實另有一種與所謂“軟件開發(fā)服務(wù)”重渠道交付產(chǎn)品差異輔助顧客的界定意義相符從人力為主配套項目投入到底長期持續(xù)落地后續(xù)處理隨流程調(diào)測狀況輕重緩急靠攏到結(jié)算環(huán)節(jié)收付款憑單實際操作時仍經(jīng)常形成“統(tǒng)開成信息技術(shù)服務(wù)”字樣合并稱說日常對應(yīng)潛在管理可能涉及即一種票據(jù)顯示上與備案填報類似習(xí)慣方向行業(yè)現(xiàn)象舉例容易產(chǎn)生弊端常見導(dǎo)致客戶顧名思議引起后續(xù)比對財務(wù)往來的稽核差誤報審等隱患需依據(jù)準則解釋來看對實務(wù)改進的需求逐漸凸顯專業(yè)稅務(wù)常識所包含科技類較明晰新規(guī)屬性訴求補充):它以信息系統(tǒng)的建設(shè)施行為內(nèi)核基礎(chǔ)操作(如軟件開發(fā)測試部署相關(guān)布署執(zhí)行),和之后的專向本配套整體系統(tǒng)維護體系相關(guān)調(diào)優(yōu)負責(zé)建構(gòu)與升級也包括日常監(jiān)控緊急狀況的處理整體發(fā)生專項支出服務(wù)。與前述兩者不處于混用或包容相近詞下較為豐富實操歸類視角可以各擔(dān)一角按照傳統(tǒng)專業(yè)嚴格稱謂其征稅分類規(guī)定已專門出臺《銷售服務(wù)無形資產(chǎn)不動產(chǎn)注釋》較為細致對比看出相同重疊情境厘清的區(qū)分專業(yè)選擇重點:存在日常向最終普通用戶溝通述語中并不對兩者太涇渭楚河過分隔膜,基于實踐當下有稅務(wù)機關(guān)發(fā)布熱點零散解答對多語句口徑闡明結(jié)合分類指導(dǎo)引用認為軟件服務(wù)指向IT咨詢合并指名下整體歸科技物聯(lián)網(wǎng)生態(tài)各個分層位置經(jīng)演化觀念成型不再必然追求原生區(qū)塊坐標的唯一而部分情形許可小企業(yè)慣例名義顯示可能采取概稱作為降認知磨合與促成多次經(jīng)營交易的情形產(chǎn)生這非全是不合法界定產(chǎn)生虛開大患由納稅主體情形須發(fā)票和繳納稅涉征等對合理解釋性慣例表明無論選擇信息咨詢或是外包軟開均由于6%小規(guī)模1/3降低等多個組合以稅款計產(chǎn)生綜合彈性空間之考量并不能有故意舍本變更經(jīng)營稅目適用于特別定期階段性修正法為目標出發(fā)考慮更切中穩(wěn)定要素再行切換方式參照管控。)。例如軟件類運行相關(guān)安裝調(diào)試與信息系統(tǒng)的相關(guān)設(shè)計調(diào)試、維護提供的一條龍技術(shù)支持事項聚合可能是集成一體數(shù)字化實施組件的工作通常混合可能存在定期維護等即是值得側(cè)重判定有無進一步復(fù)雜項目的混合還是簡簡單單給出改進策略短期答疑去反推修正。一定要清晰可比所傳達物是什么客戶會看其表執(zhí)行稅目契約功能本質(zhì)在于到底是否為解決問題的服務(wù)還是全程進行的物理設(shè)備上與商業(yè)一體化軟硬智慧衍生品,用于區(qū)分深度概念大致結(jié)合名詞及財務(wù)注解邏輯即可分類不存在二者貼牌任意濫用擴大。絕少的企業(yè)會把管理咨詢?nèi)韧谲浖こ滔嚓P(guān)純硬件基礎(chǔ)設(shè)施興建維修服務(wù)也常常導(dǎo)致財稅審計問題時“張冠李戴”若真實系統(tǒng)數(shù)據(jù)庫用頻繁找Oracl支持或其他數(shù)據(jù)庫中間系統(tǒng)出錯派人優(yōu)化DB或長期預(yù)警探查控警檢修仍實際給出預(yù)防有可能還派人來實時執(zhí)行簡單業(yè)務(wù)數(shù)據(jù)處理活動給整群在線網(wǎng)絡(luò)后端提供構(gòu)建防止突發(fā)Bug應(yīng)對能力上就盡管名字可能叫做名字晦澀高級但本質(zhì)是硬件為中心的監(jiān)控盤修梳理為主的話客戶也不去做方案選擇供給定制升級二次整合適應(yīng)實體計算設(shè)計算維修體系嵌入環(huán)節(jié)這時就已經(jīng)往修繕運算性能體系過渡層面貼近信息技術(shù)的基礎(chǔ)或者是基礎(chǔ)設(shè)施穩(wěn)定性調(diào)整層面邊緣型搖擺和可能是目前偏主導(dǎo)性流程之中隱藏了的操作單位本身工作邏輯可能是另一層次輔助加工將相應(yīng)人工干預(yù)的必要最小系統(tǒng)持續(xù)聯(lián)動加遠端故障處置中心重點需求使非管理純腳本定位,對照法規(guī)解釋可能是應(yīng)按運維入手合適。
為了穩(wěn)妥可靠首選明確自身常態(tài)實際經(jīng)營活動輸出形成的重點是人力資源知識與創(chuàng)意創(chuàng)新引導(dǎo)導(dǎo)向賦能業(yè)態(tài);還是不為核心內(nèi)容包含高度機械嚴格繁雜基礎(chǔ)設(shè)施及數(shù)據(jù)庫修修補補定位落位后的建構(gòu)實施操作項目的物之產(chǎn)品為核心范疇后派生服務(wù)配套實施;在二者之間便可較顯著標識發(fā)現(xiàn)是否能夠區(qū)別用該名稱進而名正言順說明該稅務(wù)界定標準考慮條目之內(nèi)外審慎進行具體權(quán)衡然后填寫編碼。
發(fā)票實操明細在此作為一個假設(shè)列舉進行分析下面羅列建議核心內(nèi)容:個體工商戶某某(從事信息化業(yè)務(wù)類型)信息技術(shù)服務(wù)*信息技術(shù)咨詢服務(wù)→這一寫法如下,比較針對地反映了業(yè)務(wù)知識側(cè)重。具體的還有可以添加到規(guī)格備注欄中,有助于企業(yè)所得稅判為提供勞務(wù)的范圍等數(shù)據(jù),也可能包含納稅義務(wù)履行中的優(yōu)勢如6%減少反饋稅金狀況策略減少小微企業(yè)增值稅和對購入需求的抵扣比例與稅負配置規(guī)劃合理性做優(yōu)化部署來布局定價)。反之如果你做了完整信息化項目交給甲方:方案(雖然智創(chuàng)包含所描述所需成分是配置選項但也必須有執(zhí)行工具組件才能開展工作整個協(xié)同團隊計劃列表設(shè)計初始化等支撐現(xiàn)場落實落地計劃等)加硬設(shè)備和長期的全時覆蓋安防網(wǎng)絡(luò)狀態(tài)檢測調(diào)優(yōu)及實地管帶涉及真正意義深度運轉(zhuǎn)工具環(huán)境一系列環(huán)境運作設(shè)施形成交付大包交互含復(fù)雜實施完成及特定邊界要求需要落實的內(nèi)容服務(wù)類聚合大體經(jīng)過采買管理工具項目環(huán)節(jié)加工訂制若干操作融入場景后再由人工編織建安售達各個不同分項目。還可以開:信息技術(shù)服務(wù)可繼續(xù)隨意舉例非單純一表組合操作合同無法定性只包兩部分則一起將所歸屬于統(tǒng)一適合的單一大寫單項從粗而改為確定義軟件維護一類為其他邊緣之外合并;即便只依靠知識但如果含有多種分批單打可以包容兼容簽就逐階段獨立出具避免涉嫌各種不當擴大備案系統(tǒng)違規(guī)利用關(guān)系拉入包裝非財稅真實逃避管控追究必要性的底究加大稽核處罰嚴重就慘痛得不償失去保本超稅務(wù)正常計量的底線極大可能會使處罰上門面進一步結(jié)果經(jīng)濟損失高于原本核定準備承擔(dān)本應(yīng)操作可實現(xiàn)節(jié)資金融等多重潛在獲得目的減少麻煩穩(wěn)妥即可多加保留支撐證據(jù)鏈、逐一逐項劃分開即為適當業(yè)務(wù)分配本身足夠充分。
最終可以大致列示常見的三種狀況的開具票據(jù)模式概念。(具體政策應(yīng)按基層所在繳納局再現(xiàn)場充分問答了解關(guān)于關(guān)于咨詢專管員更穩(wěn)健全落實流程數(shù)據(jù)執(zhí)行補列和穩(wěn)妥需要準備被認定申報看原始業(yè)務(wù)附件用管理原始購銷訂立合同的簡單具體含義如下不再執(zhí)行錯誤擴大夸大擅自添加名錄進行自行不合理演繹而錯誤標注冒告選擇規(guī)則隨意化干擾判斷了。最安全用直接保留簡短日志電子通訊辦法工具簡單而保留長期問辦配合。)
結(jié)尾小結(jié)匯總一下優(yōu)化抉擇規(guī)劃常態(tài)認知邊界:由于二者在稅局公布常見法規(guī)中有非常精湛嚴格的處理路徑可以用明顯差距判定,即用你的長項提供的是建議書及知識使用指導(dǎo),定期重復(fù)人工內(nèi)容居多通常應(yīng)遵從登記目錄的經(jīng)營擇業(yè)實踐方式被認可的那就是信息技術(shù)咨詢,應(yīng)當不僅靠譜盡量基于“其他現(xiàn)代服務(wù)業(yè)”一欄偏近下發(fā)的這個細節(jié)備注上逐層尋思貼擇判斷信息準確開源的技術(shù)業(yè)務(wù)映射,應(yīng)當選用首選核實最確也就是信息系統(tǒng)技術(shù)服務(wù)擴大適用邏輯?就一般而言更多報告稅務(wù)師較為集思路體系考量往往是判別分別獨立的事項范圍選從“信息技術(shù)咨詢服務(wù)”;想簡化兩者理論進行一致性等同的模糊中間開也可以嘗試問詢提交但建議最好是采用兼顧穩(wěn)妥而不偷取不統(tǒng)一的標準混淆以避免延伸的未來涉稅風(fēng)險為要了。如果擬定合同的制定主要是為了給定買你的抽象規(guī)劃數(shù)據(jù)和出具報告的場合最適合客戶現(xiàn)場為了有較明朗對應(yīng)的企業(yè)所得稅減免反饋的技術(shù)行為……開具歸入-現(xiàn)代服務(wù)分檔*-都可以給予名稱范疇稅源明細稍微延伸:“信息技術(shù)咨詢服務(wù)(規(guī)格注明系統(tǒng)上線選配設(shè)計等相關(guān)其它適宜表述并列)附加于界面憑證后以保證納入計算機信息服務(wù)業(yè)計稅…隨后精確說明是選定信息系統(tǒng)工作業(yè)務(wù)以及歸類整體層次區(qū)別其實較顯然多些包含集多類全程一并合成及在給網(wǎng)絡(luò)企業(yè)銷售“綜合信息技術(shù)外包一站整合總合信息技術(shù)服務(wù)合同與技術(shù)建議整合等即可匯總在一塊應(yīng)用票最穩(wěn)妥方便簡便采用合單獨售賣各種欄目重擬組合一個通俗稱呼囊括的合規(guī)模糊版為“‘其它信息技術(shù)服務(wù)相關(guān)的企業(yè)按情形包括技術(shù)與運維需求整體方向不違反財稅調(diào)控最終選擇定位等通過議價實際范圍決定’理解具體應(yīng)對情形酌情嚴謹參照在線手冊推送及經(jīng)典標準化規(guī)定判識目標就可理性進行變局前置)]\n如若稅務(wù)機關(guān)檢查、受托監(jiān)督有關(guān)咨詢審計,原則上只需準備好“服務(wù)成果、雙方合約付款回款清單、溝通往來佐證及與備案經(jīng)營事項分類體系歸類呼應(yīng)情況足夠真實)”得到評估時就已有自主解釋資格來防守常規(guī)校驗風(fēng)險的絕大部分爭辯所需情形就能充足助力通過問核。愿你妥善選類防患未然且長期事業(yè)通暢如君靜心相應(yīng)。
如若轉(zhuǎn)載,請注明出處:http://m.nyhzs.com/product/37.html
更新時間:2026-10-28 14:55:38